“受半导体、算力数据中心等新兴产业需求影响,公司电子信息化学品业务将继续发挥盈利支柱作用,未来增长趋势明确。”这是新宙邦(300037.SZ)管理层在2026年10月12日至13日路演活动中对投资者作出的回应。
这一业务主线释放的积极信号,恰与公司于10月12日晚间披露的2026年前三季度业绩预告形成呼应:归母净利润预计15.30亿至15.80亿元,同比增幅104.53%—111.22%,扣非净利润增速更抬升至113.88%—120.87%,非经常性损益仅约10万元,利润改善主要落脚于经营层面。
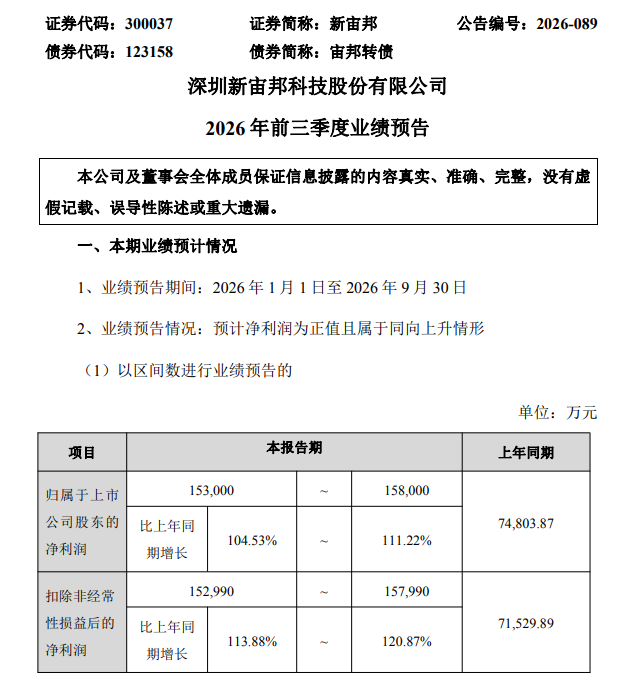
业绩增长的核心引擎来自电池化学品业务板块。这份前三季度预告提及储能与动力电池两条增长主线,板块实现产销量抬升,产品价格同步修复,盈利随之改善。储能需求释放,构成本轮业绩上行的外部推力之一。
需要厘清的是,新宙邦并非储能系统集成商,公司定位为储能电芯配套电解液及化学材料供应商。
其竞争力立足配方能力、客户认证与稳定批量交付,上游锂盐成本把控能力则决定出货量能否有效转化为毛利。
一体化布局是这一轮利润弹性释放的关键抓手。公司通过合营企业石磊氟材料、控股子公司瀚康电子材料,强化关键原材料供给,其中石磊氟材料负责补强六氟磷酸锂环节。石磊技改后3.6万吨产能进入爬坡,有助于增强核心锂盐保障。
10月14日,公司披露《2026年10月12日—10月13日投资者关系活动记录表》,记录董事长覃九三、总裁姜希松等管理层对半导体、算力、海外布局及港股上市等问题的集中回应。
受半导体、算力数据中心等新兴产业需求拉动,电子信息化学品业务增长趋势明确,持续贡献业绩增量。公司在高附加值氟化液、高市占率电容化学品、湿电子化学品等赛道差异化布局,产品方案成熟、客户认证完善、份额持续提升,具备高壁垒、高毛利、高成长特征。
数据中心液冷方面,公司已覆盖单相、两相全系列冷却工质。两相浸没式冷却液依托氟化工核心技术,开发了自主知识产权、低GWP的绿色环保型产品,已完成核心技术研发并正在重点客户端开展样品测试与应用验证;单相液冷产品已在部分数据中心实现试点应用。
出海布局正进入集中兑现期,公司在欧洲、东南亚、中东、北美多点推进。波兰一期已投产、二期拟扩产;马来西亚基地预计2026年底投产,定位服务东南亚核心客户;沙特规划碳酸酯溶剂项目,打造全球溶剂核心枢纽;美国已完成用地购置。
海外扩张同步考验资本开支节奏与运营效率。海德福经营层面已现改善信号,第三季度进入持续盈利状态,随着产能逐步释放、规模效应显现及产品结构优化,未来盈利能力有望进一步提升。公司在欧洲、东南亚、中东、北美多点布局,产能释放节奏需与当地需求精准匹配,投资回报待验证。
港股上市进程亦在推进之中。联交所上市委员会已于10月8日就H股发行上市申请举行上市聆讯,后续相关工作按正常节奏推进中。本次募资拟用于全球化业务拓展、产能建设、研发投入及补充营运资金。
H股发行是公司迈向全球电子化学品和功能材料行业领导者的重要举措,通过资本国际化推动技术、市场、人才的全球化布局,增强国际资本市场影响力。浸没式液冷业务尚处早期阶段,投资者需注意相关风险。
综合来看,这份前三季度预告释放出明确的主业修复信号。储能景气红利已经体现在预告层面,一体化协同开始兑现价值,但这更多属于电解液周期修复,不等于平台转型已经完成。海外产能、锂盐产能及氟化液放量,是后续估值逻辑能否换挡的重要观测点。
(责任编辑:zx0600)
