日前,2026年第18个双11收官,全网电商达17764亿元、同比增长4.8%,显然,数字仍在涨,但“零点破亿”的企业少了。平台也不在晒GMV,消费者不做满减题,直降、现货、30分钟达成为默认规则。
在行业人士看来,消费者口袋里的钱没有消失,而是从“一年等一天囤货”的峰值节日,流向日常场景。
在白酒端:战报亮眼与基本面承压并存
2026年与以往“双11集中囤名酒”不同,今年白酒的大促亮点更多来自即时零售和名酒流量再分配,即所谓的增量在即时化、轻量化、控价化。
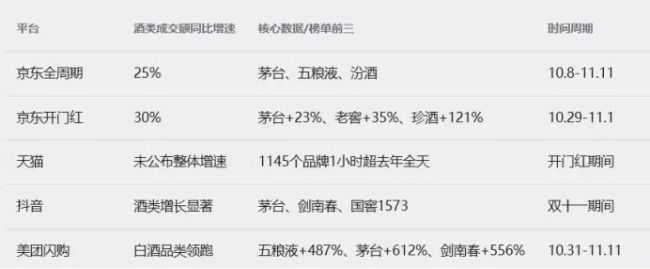
据平台战报,京东名酒全周期成交同比增长25%,茅台、五粮液、汾酒位居前三;天猫开卖1小时有1145个酒水品牌超去年全天;美团闪购口径下,茅台同比增长612%、剑南春增长556%、五粮液增长487%。
据行业财务口径统计,2026年前三季度19家A股白酒企业营收同比下降7.39%,净利下降超8%;据行业调研口径(待核),行业库存突破3000亿元、周转约900天。
酒业分析师蔡学飞表示,产业背面不能忽略,“流量向上、价盘向下”,大促不是需求复苏,更多是渠道库存借补贴泄洪。
双11白酒的热闹,更像旧库存和旧渠道的集中出清,而不是新周期的开场锣鼓。
中国食品分析师朱丹蓬表示,白酒的增量不在“再囤一箱飞天”,而在三件事。一是名酒即时化,白酒30分钟送到的商务补给;二是饮用轻量化,酒精含量的低度化、小瓶、自饮微醺需求,三是渠道控价,授权店、防窜货、官旗直营。
在休闲食品端:大盘不大,渠道已裂成两半
与以往“双11囤一箱瓜子”不同,休闲食品的增量正从传统货架转向内容电商拉新和近场渠道补给。
星图数据显示,2026年双11,休闲零食全网销售额177亿元,约占全网电商大盘1%以下;结构比总量更刺眼:传统货架电商上,三只松鼠等头部品牌天猫、京东承压(具体数据待补);即时零售大盘891亿元、同比增长33%。零食是其中高频品类——注意,891亿元是即时零售大盘,不是休闲零食单品类数据。零食有鸣、好想来、薛记、粒上皇在闪购渠道翻倍甚至翻两倍(来源待核)。
消费者不是不啃瓜子,而是不再在双11囤一箱瓜子:刷剧时让骑手半小时送一袋,比“买20袋送5袋”更顺手。
朱丹蓬表示,零食赛道进入“双轨制”,内容电商负责拉新和爆款(抖音、小红书、店播),近场渠道负责复购和补给(闪购、秒送、便利店前置仓);大包装礼盒退潮,小规格、混合装、量贩散称接棒。
未来零食品牌的命门,不是“大促GMV”,而是“三公里内有没有可履约库存、骑手能不能30分钟送到。
在饮料端:健康化重排座次,含乳饮料先掉队
与以往拼货架厚度不同,饮料竞争正被健康化和功能化重排。
据媒体统计,在功能饮料类目,东鹏份额从不足8%升至接近14%,可口可乐系让出类目头名;这是类目内变化,不代表全饮料格局。无糖茶同比增长16.1%,有糖茶下滑11.2%;含乳饮料是下滑最明显类目之一,销售额增速跌超13%。
逻辑很清楚:“好喝+甜”的效力下降,“功能+清洁标签+低糖”上位;即饮场景从“解渴”变成“补状态”。
朱丹蓬判断,未来饮料下半场不在货架厚度,而在三个重排。一是功能重排,提神、电解质、轻养生替代纯口味;二是规格重排。小瓶、即饮、冷链短保更吃香;三是渠道重排。便利店+闪购承接“现在就想喝”,大箱囤货回归家庭仓配。
在乳业端:大促失灵,鲜奶正在分走常温奶的场景
与以往“囤半年常温奶”不同,乳业的大促逻辑正被低温鲜奶和即时零售拆解。
行业数据显示,2026年乳制品全渠道销售额承压,常温纯奶份额下滑近3%、销售额跌超15%;低温纯奶同比增长30.7%,悦鲜活冲进食品生鲜成交前十,吾岛低温酸奶翻倍,金典鲜活瓶在京东环比增长26倍。
显而易见的是,今年双11囤半年常温奶的逻辑,被闪购的“今晚就要喝”打碎了:常温奶在下沉市场、家庭储备和礼赠场景仍有基本盘,不是“需求没了”,而是“场景迁移了”。
对于下一步,上海睿农咨询侯军伟表示,常温奶会继续走弱,低温鲜奶更偏即时性消费,会持续走强;在未来,无糖、高蛋白、短保、冷链是新一代乳品资产。
在他看来,经销商如果只盯商超堆头、不接即时零售前置仓,下一程会接不乳业市场,这是对渠道能力的判断,不是对全品类的否定。
从2026年的双11,如果把白酒、休闲食品、饮料、乳业放在一起看,似乎这条底层变化更为清晰,快消品正在从“大促驱动型囤货”,切到“场景驱动型补给”。
一方面渠道近场化。三公里内可履约库存,比中心仓低价更能决定即时转化;即时零售不是补充渠道,而是新一代货架。
二是产品轻量化。小瓶、小包装、低度、低糖、短保、功能化——降低尝试门槛,提高复购频率。
三是经营质量化:品牌不再只比“双11爆单”,而要比价盘稳不稳、动销真不真、开瓶率高不高、复购接不接得住。
从横向对比来看,在白酒端,京东名酒增长+25%;美团闪购茅台更是提升了612%;但在财报层面前三季度19家A股白酒营收-7.39%、净利-8%+;市场库存承压,渠道冲量,不等于需求复苏。
休闲食品类,星图显示,全网177亿;即时零售大盘891亿+33%,头部货架电商承压,即时零售成长强劲。
功能饮料层面,东鹏份额表现可圈可点,从市场的8%增长到14%;而无糖茶增长16.1%,含乳饮料跌超13%,健康化的趋势不可避免。
在乳业层面,低温纯奶增量达30.7%;常温纯奶销售额较往年下降15%。品牌层面,悦鲜活冲进食品生鲜成交前十、金典鲜活瓶京东环比增长26倍。乳制品全渠道承压,常温奶与低温鲜奶场景分化,常温囤货被鲜奶即时场景分走。
有行业人士表示,18岁的双11,电商平台终于不靠嗓门证明自己,终于成长为自己似乎并不想看到的样子。但对酒企、乳企、饮料和零食品牌来说,下一仗应该不在11月10号半夜,而在于第二天的消费者想不想再喝一口、想解馋、想补一瓶鲜奶,让消费回到生活,日常即时场景。
电商在成长,但消费者在理性。
(责任编辑:zx0600)
